Komentarz rynkowy UNIQA TFI 15.10.2026
Coś czerwono zrobiło się ostatnio w sektorze technologicznym…
Jednym z winowajców jest najnowszy odczyt inflacji CPI w Stanach Zjednoczonych. Jej roczna dynamika przyspieszyła z 3,4% w sierpniu do 3,7%, nieznacznie przekraczając konsensus rynkowy na poziomie 3,6%. Co więcej, inflacja od ponad pięciu lat utrzymuje się powyżej celu tamtejszego banku centralnego. Niepokojąco wygląda również inflacja bazowa, która zamiast oczekiwanych 0,2% wzrosła o 0,3% m/m.
Za sporą część wzrostu cen odpowiada energia, która w ujęciu miesięcznym podrożała aż o 9,1%. Dane pokazują jednak, że presja inflacyjna stopniowo rozlewa się również na inne kategorie koszyka. Obserwujemy więc proces przerzucania przez przedsiębiorstwa rosnących kosztów na konsumentów.
Nie powinien zatem dziwić wzrost rentowności obligacji bezpośrednio po publikacji danych, szczególnie na długim końcu krzywej. Była to dość naturalna reakcja, choć warto podkreślić, że okazała się krótkotrwała. Wyraźnie wzrosło również prawdopodobieństwo podwyżki stóp już na październikowym posiedzeniu Fedu. Nadal bardziej prawdopodobny wydaje się jednak scenariusz jednej podwyżki do końca roku, raczej w grudniu niż w październiku. Dane inflacyjne były wyższe od oczekiwań, ale trudno określić je mianem szokujących.
Rynek coraz wyraźniej pozycjonuje się jednak pod scenariusz, w którym obecny wzrost cen nie będzie wyłącznie przejściowym epizodem. Teza o utrzymywaniu się podwyższonych cen surowców przez dłuższy czas stopniowo znajduje potwierdzenie w danych. Problem polega na tym, że w dużej mierze odpowiadają za to czynniki geopolityczne. A te potrafią zmieniać się z dnia na dzień, często szybciej niż prognozy ekonomistów.
W takim otoczeniu nie dziwi wyprzedaż spółek technologicznych. Mocno ucierpiały między innymi indeksy KOSPI i Nikkei. Wyższe stopy procentowe zwiększają koszt finansowania gigantycznych inwestycji związanych ze sztuczną inteligencją. Jednocześnie rozszerzające się spready kredytowe pokazują, że inwestorzy oczekują dodatkowego wynagrodzenia nie tylko za wyższy koszt pieniądza, lecz także za rosnące ryzyko kredytowe.
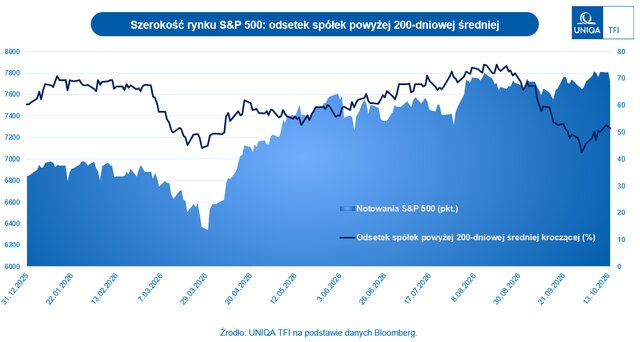
Do tego dochodzi coraz silniejsza konkurencja ze strony Chin. Tańsze modele i rozwiązania technologiczne wywierają presję na amerykańskie spółki, które jednocześnie przeznaczają gigantyczne kwoty na infrastrukturę AI. Nakłady są więc pewne, podczas gdy ich przyszła monetyzacja nadal pozostaje w dużej mierze obietnicą.
Na razie nie oznacza to rzecz jasna końca technologicznej hossy. Pokazuje jednak, że rynek zaczyna uważniej patrzeć nie tylko na potencjał sztucznej inteligencji, lecz także na cenę, jaką trzeba zapłacić za jego realizację. A przy wyższej inflacji, droższym finansowaniu i coraz silniejszej konkurencji cena ta wyraźnie rośnie.
Autor: Mateusz Myśliwiec, menedżer ds. doradztwa inwestycyjnego w UNIQA TFI.

