Komentarz rynkowy UNIQA TFI 23.10.2026
Najnowsze dane makroekonomiczne z Polski nie są tak łatwe do oceny, jak mogłoby się wydawać na pierwszy rzut oka. Dlaczego? Jak zwykle diabeł tkwi w szczegółach.
Weźmy przeciętne miesięczne wynagrodzenie w sektorze przedsiębiorstw. We wrześniu wzrosło ono o 5,9% r/r. Niby solidnie, ale dynamika wzrostu płac wyraźnie hamuje. Jeżeli dodamy do tego rosnącą inflację, okaże się, że siła nabywcza wynagrodzeń zwiększa się znacznie wolniej niż jeszcze kilka miesięcy temu. Mówiąc prościej: jako konsumenci nadal stajemy się nieco zamożniejsi, ale dzieje się to w coraz mniej imponującym tempie.
Z punktu widzenia inflacji nie jest to jednak zła wiadomość. Wolniejszy wzrost realnych dochodów ogranicza przestrzeń do szybkiego zwiększania konsumpcji, a tym samym zmniejsza presję popytową. Jednocześnie spada zatrudnienie w sektorze przedsiębiorstw. To z kolei może osłabiać pozycję negocjacyjną pracowników i ograniczać presję na dalsze podwyżki wynagrodzeń. Konsument raczej się z tego nie ucieszy, ale bank centralny może już patrzeć na te dane z nieco większą sympatią.
W podobnym kierunku powinny oddziaływać zmiany cen paliw na stacjach. Ich spadek powinien obniżać inflację ogółem. Wolniejszy wzrost płac, słabsze zatrudnienie i tańsze paliwa tworzą więc całkiem elegancki zestaw argumentów przeciwko szybkiemu zacieśnianiu polityki pieniężnej. W takich warunkach listopadowa podwyżka stóp nie wydaje się scenariuszem bazowym.
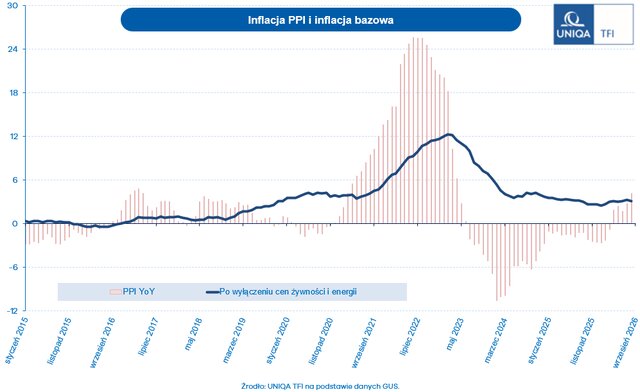
Nie oznacza to jednak, że RPP może spokojnie zamknąć temat inflacji. Po drugiej stronie mamy bowiem inflację producencką, która we wrześniu wyniosła 6,1% r/r. Rosnące koszty produkcji mogą z czasem zostać częściowo przerzucone na odbiorców końcowych. Nie jest to mechanizm ani natychmiastowy, ani automatyczny, ale ryzyko wystąpienia efektów drugiej rundy pozostaje realne. Prawdopodobnie nie będą one miały dużej skali, jednak całkowite ich ignorowanie byłoby przejawem nadmiernego optymizmu.
W żagle jastrzębiej części RPP nadal może więc wiać, choć na razie nie zanosi się na pełny sztorm. Dyskusja o potencjalnych podwyżkach może powrócić w kolejnych miesiącach, jeżeli presja kosztowa zacznie szerzej przenikać do cen konsumenckich. Rada nie powinna przecież czekać, aż inflacja ponownie rozgości się w gospodarce na dobre.
Autor: Mateusz Myśliwiec, menedżer ds. doradztwa inwestycyjnego w UNIQA TFI.

